
こんな方におすすめ
- Triaカードが本当に怪しいサービスなのかどうか知りたい方
- 「怪しい」と言われる具体的な理由を1つずつ知りたい方
- 2026年8月のインシデントの詳しい経緯を知りたい方
- 安全に使うための具体的な対策を知りたい方
このような疑問・要望にお応えする記事となります。
結論からいうと、Triaカード自体が詐欺を示す情報はありません。
とはいえ、一般的な暗号資産サービスと同様のリスクは確かに存在します。
本記事では、「怪しい」と言われる理由から実際に起きたインシデントまで、1つずつ丁寧に検証します。
Triaカードの基本的なメリット・デメリットは、こちらの記事で詳しく解説しています。
本記事で得られること
- Triaカードが「怪しい」と言われる理由が分かる
- 2026年8月の実際のインシデントの詳細が分かる
- 安全に使うための対策が分かる
- 詐欺なのかどうかの結論が分かる
- FP資格保持者
- 軍資金150万円を暗号資産へ投資し、現在8桁円を達成
- 暗号資産の運用で毎月7万円の不労所得を獲得中
- Triaカード(Premium)の保有者
を無料で登録してみる↑お得な紹介コード「EO37M130JU」自動付帯↑
Triaカードとは?(簡単におさらい)
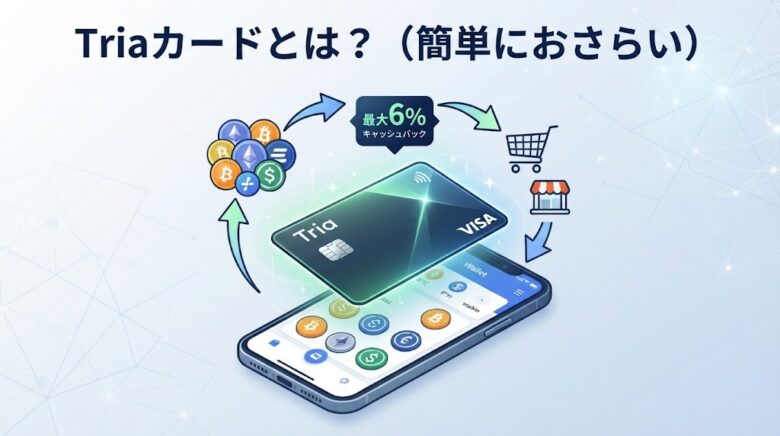
Triaカードは、仮想通貨をチャージして使えるVisaデビットカードです。
最大6%のキャッシュバックが特徴で、1,000種類超の仮想通貨チャージに対応している点も注目されています。
サービスの全体像の詳細は以下のTriaカードについてをまとめた記事をご覧ください。
仮想通貨カード全般が「怪しい」と思われやすい理由
そもそも、仮想通貨を使った決済カードというジャンル自体、日本ではまだ馴染みが薄いサービスです。
見慣れないサービスや、聞いたことのない会社名が重なると、実態以上に「怪しい」という印象が強まりやすくなります。
一方で、仮想通貨業界には残念ながら詐欺的なプロジェクトも存在するため、警戒すること自体は悪いことではありません。
大切なのは、印象だけで判断するのではなく、具体的な事実を1つずつ確認したうえで結論を出すこと。
実際、SNS上では
- 「聞いたことがないから不安」
- 「実際に使っている」
という声の両方が見られます。
次の章から、Triaカードが「怪しい」と言われる具体的な理由を、1つずつ確認していきます。
Triaカードが「怪しい」と言われる【3つの理由】
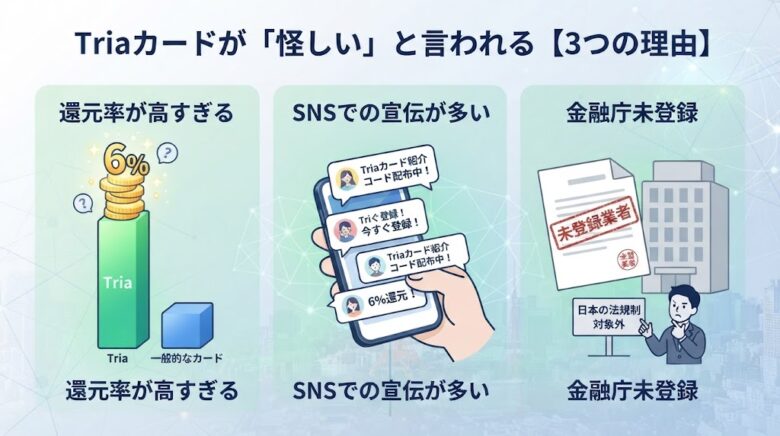
Triaカードに対して不安の声が上がる背景には、主に3つの理由があります。
それぞれの理由に、どこまで根拠があるのかを見ていきましょう。
主な理由
- 還元率の高さ
- 宣伝の多さ
- 未登録
上記3つの理由は、いずれもTriaカードに限った話ではなく
仮想通貨関連の新しいサービス全般に共通する、いわば「あるある」の側面もあります。
理由① 還元率が高すぎるように見える
Triaカードの一番の魅力である「最大6%」という還元率は、
一般的なクレジットカード(0.5〜1%程度)と比べて突出しています。
とはいえ、仮想通貨業界の他サービスと比べれば突出とまでは言えません。
業界内での相対的な位置づけとして捉えることも大切です。
原子の出処
と疑問に思うのは、投資や金融サービスに慣れている人ほど自然に抱く反応です。
原資の詳細を公式に開示しているサービスは少なく、この点は推測の域を出ません。
だからこそ、還元率の高さだけで判断せず、次章以降で紹介する事実を確認することが大切です。
理由② SNSでのアフィリエイト投稿が多い
紹介コード付きの宣伝投稿がSNS上に多いため
と警戒されやすくなっています。
紹介した側にも特典が発生するアフィリエイト構造自体は、多くのサービスで一般的に採用されている仕組みです。
構造自体は悪くありませんが、
宣伝が過熱すると実態以上に良く見せる投稿が増えやすい点には注意してください。
デメリットや手数料に触れずキャッシュバックだけを強調する投稿は、割り引いて見る必要があります。
複数の情報源を比較しながら、実態に近い評価を見極めましょう。
理由③ 日本の金融庁に登録されていない
Triaは海外発のサービスで、日本の暗号資産交換業者としての登録事業者ではありません。
金融庁の登録一覧に載っていないサービスは、国内の法規制による保護を受けられない点に注意が必要です。
この「未登録」という事実自体は動かせませんが、
詐欺の証拠ではなく、海外発サービスに共通する事情でもあります。
金融庁登録の有無は、判断材料の1つとして冷静に受け止めましょう。
金融庁の登録の有無を確認したい場合
登録の有無を確認したい場合は、金融庁の公式ページで最新の登録事業者一覧をチェックできます。
自分で一次情報を確認する習慣が、怪しさを見極める一番の近道です。
ただし「怪しく見える」ことと「実際に危険」であることは、必ずしもイコールではありません。
を無料で登録してみる↑お得な紹介コード「EO37M130JU」自動付帯↑
Triaカードに実際に存在する【8つのリスク】
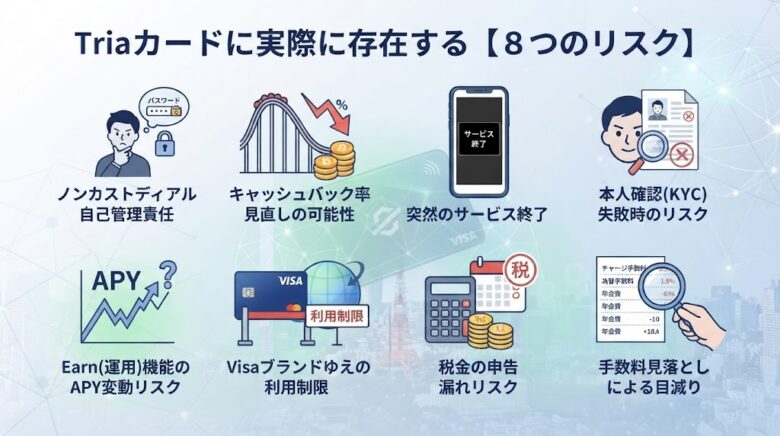
「怪しさ」の印象論ではなく、実際に存在するリスクを整理します。
主なリスクは以下の通りです。
いずれも「危険だから使うな」という話ではなく、理解したうえで付き合うべきリスクです。
1つずつ、具体的に見ていきましょう。
①ノンカストディアルによる自己管理責任
Triaは非保管型(ノンカストディアル)のウォレットを採用しています。
取引所のように運営会社が資産を管理する仕組みではなく、資産管理の責任はすべて利用者自身にあります。
パスワードや認証情報の管理を誤ると、資産を失うリスクに直結する点は理解しておいてください。
次章の「安全に使うための対策」で、具体的な防止策を紹介します。
ノンカストディアル方式は、裏を返せば「運営会社が勝手に資産を動かせない」という安心材料でもあります。
自己管理の負担と引き換えに、透明性の高さを得られる仕組みだと捉えることもできます。
②キャッシュバック率が将来的に見直される可能性
高い還元率を維持し続けるための原資には限りがあります。
Xでは将来の見直しを警戒する投稿もありました(@rakuda_account)。
暗号資産業界では、キャンペーン終了後に還元率が引き下げられるケースも一般的に見られます。
現在の還元率がずっと続くとは限らない前提で、利用計画を立てておくと安心です。
現にTriaカードの還元率は低下した
元々、Triaカードの還元率は最大8%を誇っていました。
しかし現在では、最大6%の還元率に低下しております。
仮想通貨に限らず、どの業界でもキャッシュバックボーナスは、次第に改悪されていくケースがほとんどです。
そのため無理をしない程度に、お得な期間に素早くサービスを使い始めるのも資産を増やせる一つの方法です。
③突然のサービス終了
Triaは、運営上の判断によってサービスの全部または一部を変更・停止・終了できると利用規約に明記されています。
特に注意したいのが、
サービス終了時には、Triaアカウントやカードアカウントに関連するデジタル資産が失われる可能性についても規約で定められている点です。
もちろん、サービス終了が決まっているという意味ではありません。
ただし、Triaだけに資産を集中させている場合、
万一サービスが停止・終了した際に資産へアクセスできなくなるリスクは考えておく必要があります。
対策事項
対策としては、生活費や決済に必要な資金をすべてTriaへ集中させないことです。
特に長期間使う予定のない暗号資産までTriaに置きっぱなしにせず、必要に応じて別のウォレットなどへ分散して管理しておくと安心です。
仮想通貨業界に精通するリスク
一方で、これはTria特有の「危険なサービスだから終了する」という話ではありません。
暗号資産サービスでは、規制環境や事業方針、提携先の変更などによってサービス内容が変わる可能性があります。
「サービスは永続するものではない」という前提で利用することが、最も現実的な対策です。
④本人確認(KYC)失敗時のリスク
本人確認が完了しないと、支払ったカード発行費用が返金されないケースがあるとされています。
住所や氏名の表記を本人確認書類と完全に一致させることが、このリスクを避ける対策になります。
表記ゆれや省略があると審査が通らず、やり直しになるケースもあるため注意してください。
事前にパスポートや運転免許証の記載内容を確認し、住所表記を最新のものに揃えておくとスムーズです。
不安な場合は、公式サポートに事前に確認しておくと安心です。
⑤Earn(運用)機能のAPY変動リスク
アプリ内で仮想通貨を運用するEarn機能は、表示されている利率(APY)が変動する可能性があります。
将来の利率を保証するものではないため、過度な期待は禁物です。
表示APYはあくまで時点情報であり、市場環境によって変動する変動金利型の仕組みです。
運用目的で使う場合も、あくまで余剰資金の範囲にとどめておきましょう。
Earn機能を使う場合は、決済用の残高と運用用の残高をなんとなく分けて管理する意識を持つと安心です。
決済に必要な分まで運用に回してしまうと、いざという時に使えなくなるおそれがあります。
⑥Visaブランドゆえの利用制限
国や店舗によっては、Visaブランドのカードが決済エラーになるケースが報告されています。
海外発行カードならではの制限がある点は、事前に理解しておいてください。
旅行や出張で複数国をまたぐ予定がある人は、あらかじめ動作確認をしておくと安心です。
万一の決済エラーに備え、現地通貨の現金や別の決済手段も一部用意しておくことをおすすめします。
Triaカード1枚に頼りきらない備えが、旅行先でのトラブルを防ぎます。
⑦確定申告漏れのリスク
暗号資産で決済すると「売却した」とみなされ、含み益部分が雑所得(給与とは別に課税される所得区分)になります。
YouTubeの税理士も税務面の複雑さに注意を促していました(魔界の税理士ちゃんねる)。
キャッシュバックの受け取りも所得とみなされる可能性があり、申告忘れは追徴課税のリスクにつながります。
国税庁の公式ページでも、暗号資産の税務上の取り扱いが解説されています。
税金に関する具体的な対応や判断は個人の状況によって異なるため、税理士などの専門家に相談するのが安心です。
日々の損益計算
決済の都度課税と聞くと大げさに感じるかもしれませんが、実際の税額は含み益部分にのみかかる仕組みです。
小口決済を頻繁に行うほど計算が煩雑になりやすいため、記録アプリの活用も検討してください。
ちなみに僕は日々「Cryptact(クリプタクト)」という自動で仮想通貨の損益を計算してくれるサービスを利用しています。
詳しくは以下の公式サイトよりご確認ください。
Cryptact
の詳細を無料で試してみる↑¥1,500貰える紹介コード付き【9n3acDjTM0】↑
⑧手数料の見落としによる想定外の目減り
各種手数料を正確に把握しないまま使い続けると、還元率の高さほど得をしていなかったという結果になりかねません。
月1,000ドル利用者の試算では、実質還元率は約1.42%になったとの報告も(@mominoki_momo)。
これは「危険」というより「誤解で損をする」タイプのリスクですが、資産を減らす意味では見過ごせません。
利用開始前に、公式サイトで手数料体系を一通り確認しておいてください。
チャージ頻度や金額で実質還元率は変わるため、自分の使い方に合わせて事前に試算しておくと安心です。
手数料まで含めて比較した情報は、メリット・デメリットの記事で詳しく解説しています。
を無料で登録してみる↑お得な紹介コード「EO37M130JU」自動付帯↑
2026年8月に実際に発生したセキュリティインシデント
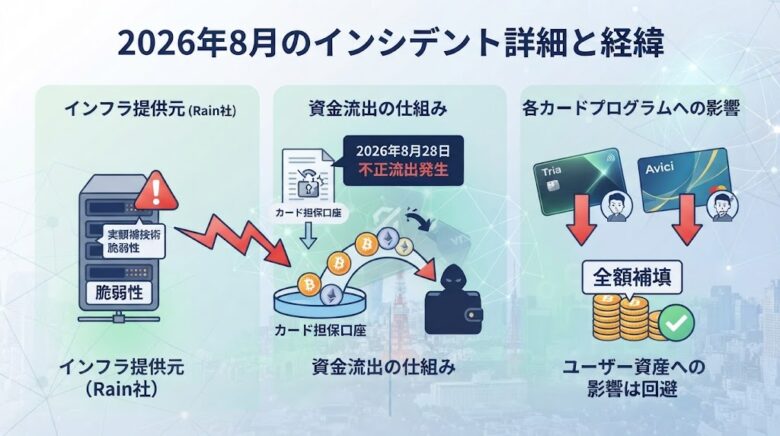
2026年8月28日前後、Triaを含む複数の暗号資産カードサービスで、資金流出インシデントが実際に発生しました。
「印象論」ではなく「実際に起きた事実」として、経緯を詳しく確認していきましょう。
本記事のもう一つの柱となる情報のため、経緯・被害規模・影響・対応の4観点で解説します。
本節の情報はCoinDesk・EGamers.io・AMBCryptoの報道をもとに整理しています。
断定できない部分は「〜とされています」という表現で区別していますので、踏まえてお読みください。
何が起きたのか|脆弱性の仕組み
今回の根本原因は、Tria自体ではなく、複数のカード事業者にインフラを提供する「Rain社」側の脆弱性でした。
Rain社が使う古いバージョンのスマートコントラクト(契約をプログラムで自動実行する仕組み)が標的になりました。
脆弱性の仕組み(簡易版)
その後、口座内の資金を外部のウォレットへ流出させたとされています。
狙われたのは、カード決済用に一時的に資金をプールする「担保口座」であり、自己保管ウォレットではありません。
この違いは、被害の実態を正しく理解するうえで重要なポイントです。
Rain社は複数のクリプトカード事業者に決済インフラを提供する、いわば「裏側の共通基盤」を担う企業です。
1つの企業のコントラクトが古いままだったことで、連なる複数のサービスが同時に影響を受けました。
被害規模とタイムライン
判明している範囲の被害規模とタイムラインを、確認できた情報にもとづき時系列で整理しました。
表中の「Avici」は、Triaと同じRain社インフラを利用する同業の暗号資産カードサービスです。
「IC3」は米FBIのサイバー犯罪窓口(Internet Crime Complaint Center)です。
| 時期 | 出来事 |
|---|---|
| 2026年8月28日 | Rain連携の複数プログラムで不正な資金流出を検知 |
| 同日 | 同業のAviciが被害者数・被害額を発表、FBI IC3へ報告 |
| 2026年8月29日 | CoinDesk等の海外メディアが報道、業界全体に波及 |
| 同時期 | Rain社が古いコントラクトを検出・修正、以降の不正活動なしと発表 |
| 2026年8月30日 | Tria・Aviciが全額補填を表明 (本記事執筆時点で全ユーザに返済完了済み) |
被害総額は、確認できた範囲で複数プログラム合計約110万ドルにのぼります。
Triaでは636名のユーザーが影響を受け、被害額は43万ドル超と報告されています。
しかしTria・Aviciが両社ともに事件発生後すぐに全額補填を表明しました。
Triaは即時返金対応
本記事執筆時点(8月31日時点)で、被害のあった全ユーザに返済が完了済みです。
この対応の早さは驚きでした。
しかもそれだけでなく、
Triaカードは被害にあった全ユーザに
「被害額 + 10%上乗せ」で返却対応(TriaのXの公式アカウント)
僕自身は自己管理ウォレットに入れていたので、被害にあいませんでしたが、
このTriaの素晴らしい対応を聞いたときに「被害にあいたかった…」と正直に思ってしまいました(笑)
他プログラムへの影響
同じRain社のインフラを利用するAviciというサービスでも、今回のインシデントの影響がありました。
Aviciでは1,685名が影響を受け、被害額は50万800ドル(1人平均約297ドル)と発表されています。
Aviciへの影響
- ネイティブトークンAVICIが直近高値から49%下落
- 一時0.217ドルまで下落後、0.3ドル台へ回復
- FBI Internet Crime Complaint Centerへ正式に被害を報告
- 影響を受けた1,685名への全額補填を表明
Triaも同様に、トークン価格が一時10%以上下落する影響を受けました。
両社に共通するのは「同じ基盤を共有するサービス全体が、1つの脆弱性で同時に影響を受けた」構図です。
Aviciは今回の件をFBIのIC3へ正式に報告しており、対外的な透明性を示す動きも見られます。
1つのサービスだけでなく、業界全体としての対応姿勢も評価材料になります。
Tria・Rainの対応と現在の状況
Rain社は問題の古いコントラクトを検出して修正し、「それ以降の不正活動は確認されていない」と発表しています。
Tria・Aviciの両社も、影響を受けた利用者への全額補填を表明しました。
本記事執筆時点(2026年8月31日)で、被害を受けたユーザに対して、全額+10%割増で返金という非常に良心的な配慮の措置を即実行
なお今回のインシデントはTria自身が開発したシステムの欠陥ではなく、外部インフラ事業者側の問題です。
とはいえ、連携先インフラの安全性も含めてサービス全体のリスクとして捉えておく必要があります。
自社で開発していない外部インフラに依存する以上、こうしたリスクをゼロにすることは現実的に困難です。
だからこそ、次章で紹介する利用者側の対策が大切な意味を持ちます。
を無料で登録してみる↑お得な紹介コード「EO37M130JU」自動付帯↑
Triaカードを安全に使うための【8つの対策】
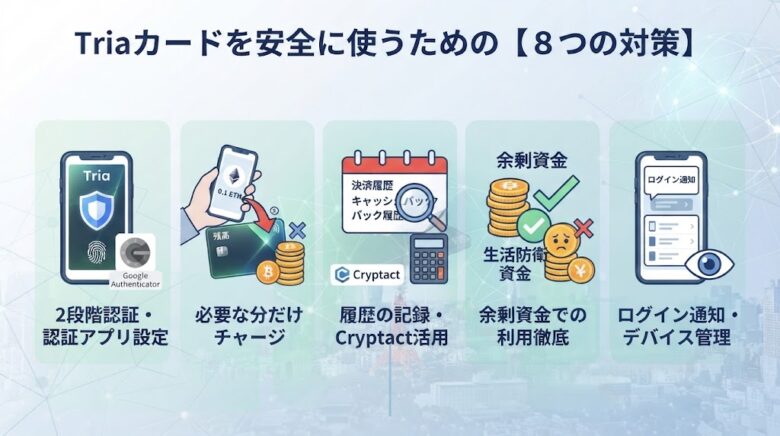
リスクとインシデントを理解したうえで、それでも使ってみたいという場合は、以下の対策を徹底してください。
特別なスキルは不要で、今日からすぐに実践できるものばかりです。
安全に使うための対策リスト
どれも特別なものではなく、暗号資産を扱ううえでの基本的な心構えの延長線上にあります。
また仮想通貨の取引/管理を行っていく上での"セキュリテイ強化"については、こちらの記事をご参照ください。
僕たち個人投資が、セキュリテイを強化するための実際に対策方法を詳細に紹介しています。
①2段階認証・生体認証を必ず設定する
Triaを利用するなら、まず最初に設定しておきたいのが「2段階認証」と「生体認証」です。
パスワードだけでアカウントを守るのではなく、
もう1つの認証手段を追加することで、不正ログインのリスクを下げることができます。
特にTriaは暗号資産を管理したり、カード決済に利用したりするサービスです。
二重認証が格段にセキュリテイを向上させる
万が一パスワードが第三者に知られてしまった場合でも、
追加の認証を要求する設定にしておけば、不正アクセスを防げる可能性が高まります。
また、スマートフォン側の生体認証も有効にしておきましょう。
Triaではカード番号やCVVなどのカード情報を確認する際にも、生体認証によるセキュリティチェックが利用されています。
- iPhone:Face IDやTouch ID
- Android:指紋認証
など、自分の端末で利用できる生体認証を設定しておくと安心です。
スマートフォンそのものを他人に操作されてしまった場合の対策としても有効です。
最初の設定が肝心
設定自体は一度行えば、その後は大きな手間にはなりません。
Triaを使い始める前に「2段階認証」と「スマートフォンの生体認証」の2つを最初に設定することを習慣にしてください。
暗号資産サービスでは、「被害が起きてからセキュリティを強化する」のでは遅い場合があります。
最初から利用できるセキュリティ機能を最大限に活用しておくことが、最も基本的な対策です。
②SMS認証ではなく認証アプリを使う(SIMスワップ対策)
2段階認証を設定する場合でも、
可能であればSMS認証だけに頼らず、認証アプリを利用することをおすすめします。
その理由の1つが、電話番号を第三者に乗っ取られる「SIMスワップ」のリスクです。
SIMスワップとは
攻撃者が携帯電話会社などを介して、本人になりすまして電話番号を別のSIMカードへ移す手口。
電話番号を乗っ取られると、その番号宛に送られるSMSの認証コードまで攻撃者側に届いてしまう可能性があり
つまり、SMS認証は「電話番号を守れていること」が重要になります。
パスワードが漏洩してもSMS認証があれば安心と思いがちですが、
電話番号そのものが乗っ取られてしまえば、2段階認証が突破される可能性があります。
ワンタイムパスワードを自動生成する「認証アプリ」
そこで利用したいのが、Google Authenticatorなどの認証アプリです。
認証アプリでは、スマートフォン上で一定時間ごとにワンタイムコードを生成するため、SMSを受け取る必要がありません。
SIMスワップを考慮すると、
SMS認証よりも「認証アプリ」による2段階認証を優先する考え方は、暗号資産サービス全般において有効です。
特にTriaのように暗号資産とカード決済をまとめて管理するサービスでは、できるだけ強固な認証方法を選んでおきたいところです。
認証アプリにも弱点はある
ただし、認証アプリを設定したからといって完全に安全になるわけではありません。
スマートフォンの紛失や機種変更によって認証コードにアクセスできなくなる可能性があります。
そのため、復旧方法やバックアップについても事前に確認しておきましょう。
また、認証コードや復旧情報を第三者に教えないことも重要です。
Triaを名乗る人物から「本人確認のために認証コードを教えてください」などと連絡が来ても、絶対に伝えないでください。
「パスワード+SMS認証」<「強固なパスワード+認証アプリ+生体認証」
という形で複数の防御層を作っておくことが、Triaを安全に利用するための基本的な考え方です。
③必要な分だけをその都度チャージする
Triaカードを利用する際は、カードに必要以上の資金を置きっぱなしにしないことも重要です。
特に暗号資産関連のサービスでは、万一アカウントやサービス側で問題が発生した場合に備えて、利用額を必要最小限に抑えておくと安心です。
例えば
少し手間は増えますが、
万一のトラブルが発生した際に影響を受ける金額を抑えられます。
暗号資産を一極集中で管理しない
これは「Triaは危険だから資金を置いてはいけない」という意味ではありません。
普段から大きな金額を1つのサービスに集中させないことは、暗号資産を管理するうえでの基本的なリスク分散です。
「必要な分だけ入れる」というシンプルな習慣が、万一の損失を限定することにつながります。
④生活防衛資金には手をつけず、余剰資金の範囲で利用する
Triaカードを便利な決済手段として利用する場合でも、生活に必要な資金まで暗号資産カードへ移すのはおすすめできません。
主な理由
- 価格変動で資産が下落するリスク
- メンテナンス等で一時的に出金や決済に影響がでるリスク
最低でも上記のリスクは考慮しておく必要があります。
余剰資金範囲内が鉄則
そのため、Triaに入れておく資金は、あくまで「なくなっても生活に支障が出ない範囲」に抑えておくことが重要です。
生活防衛資金とカード利用資金を明確に分けておくだけでも、心理的な負担を大きく減らせます。
おすすめの運用
- 生活費:銀行口座で確保
- 日常の決済:Triaカード
「便利だから全部まとめる」のではなく、「便利だからこそ使う金額を決めておく」という考え方が大切です。
⑤本人確認書類の表記を正確に入力する
Triaを利用する際には本人確認(KYC)が必要になるため、登録情報と本人確認書類の内容を一致させることが重要です。
氏名や住所などに表記ゆれがあると、本人確認がスムーズに進まない可能性があります。
特に海外で発行された住所証明などを使用する場合は、「日本語表記と英語表記」の違いにも注意してください。
問題が起きたら公式サポートへ
本人確認でつまずいた場合は、
何度も自己判断で申請を繰り返すのではなく、公式サポートへ確認することも検討してください。
最初の登録を正確に行うことが、その後の利用をスムーズにするための基本的な対策です。
⑥アプリのログイン通知・デバイス管理機能を有効にする
Triaを安全に利用するためには、アカウントへのログインや利用状況をこまめに確認できる状態にしておくことも重要です。
特に、自分が操作していないタイミングでログインや不審な操作が発生した場合、早期に気付けることが被害の拡大を防ぐポイントになります。
ログイン通知が早期発見に
アプリでログイン通知などのセキュリティ通知を設定できる場合は、できるだけ有効にしておきましょう。
通知が届くことで、身に覚えのないアクセスがあった場合でも、早い段階で異常を把握できます。
デバイス管理で仕様端末を管理
また、デバイス管理機能が用意されている場合は、定期的に登録されている端末を確認してください。
以下のように不要になった端末からログアウトするなど、アカウントへのアクセス経路を整理しておくことが大切です。
- スマートフォンを買い替え
- 古い端末を手放す
- 紛失等で端末を失くす
もし身に覚えのないログインや取引を発見した場合は、「とりあえず様子を見る」のではなく、すぐにアカウントやカードの状態を確認しましょう。
Tria公式も、不正利用やアカウントのセキュリティ侵害が疑われる場合には、速やかに対応するよう案内しています。
Triaカードから「凍結申請」も可能
カード情報が漏洩した可能性がある場合には、
Triaアプリから物理カードを凍結したり、仮想カードを再発行したりすることもできます。
「被害が発生してから対応する」のではなく、
「異常を早期発見して被害を最小限に抑える」という意識を持っておきましょう。
ログイン通知やデバイスの確認は、一度設定してしまえば毎回特別な操作をする必要はありません。
普段から通知を確認する習慣をつけておくだけでも、不正アクセスへの対応速度を高めることができます。
⑦決済履歴やキャッシュバックの受け取り履歴をこまめに記録する
Triaを継続的に利用するのであれば、決済履歴やキャッシュバックの受け取り履歴を記録しておくこともおすすめです。
特に暗号資産を使った決済では、あとから「いつ・いくら・どの暗号資産を使ったのか」を確認したくなる場面があります。
利用額が少ないうちは頭の中で管理できても、利用回数が増えると次第に把握が難しくなります。
そのまま放置すると、確定申告などの際に過去の取引を一つずつ確認する必要が出てきます。
日々のこまめな記録が大切
そこで、決済した日付・利用額・使用した暗号資産・キャッシュバック額などを、スプレッドシートや家計簿アプリなどに記録しておきましょう。
毎回細かく整理するのが面倒であれば、まずは月単位で履歴を整理するだけでも構いません。
また、Tria側の履歴だけに頼らず、必要に応じて取引履歴をダウンロードして保存しておくことも検討してください。
サービス側の仕様変更やアカウント上のトラブルがあった場合でも、自分自身で記録を残しておけば確認しやすくなります。
⑧利用開始前に手数料体系と税務上の扱いを確認しておく
最後に、Triaを利用する前に必ず確認しておきたいのが、税務上の扱いです。
暗号資産の取得価格と決済時の価格によっては、利益が発生したものとして計算が必要になる場合があります。
特に利用回数が多くなると、自分が思っている以上に記録や計算が複雑になる可能性があります。
利用額が大きくなるほど注意
少額利用であれば簡単に管理できる場合でも、利用額が大きくなったり、複数の暗号資産を使い分けたりする場合は話が変わってきます。
税金に関する具体的な対応や判断は個人の状況によって異なるため、税理士などの専門家に相談するのが安心です。
ちなみに僕は日々「Cryptact(クリプタクト)」という自動で仮想通貨の損益を計算してくれるサービスを利用しています。
詳しくは以下の公式サイトよりご確認ください。
Cryptact
の詳細を無料で試してみる↑¥1,500貰える紹介コード付き【9n3acDjTM0】↑
また、手数料についても「自分の場合、実質いくら還元されるのか」を事前に計算しておくことをおすすめします。
還元率だけではなく、手数料・税金・資産価格の変動まで含めた実質的なメリットを見ることが、Triaを長く安全に利用するためのポイントです。
を無料で登録してみる↑お得な紹介コード「EO37M130JU」自動付帯↑
Triaカードは詐欺なのか?結論
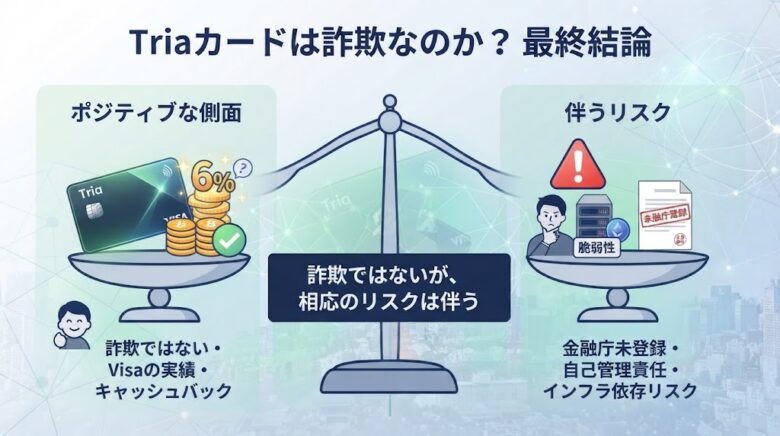
現時点で確認できる情報の範囲では、Triaカードが詐欺であることを示す明確な情報はありません。
Visaブランドと提携し、多くの利用者が実際に発行・利用しキャッシュバックを受け取っています。
ただし、日本の金融庁未登録の海外サービスである以上、国内の法規制による保護がないという前提は変わりません。
2026年8月のインシデントが示すように、連携インフラ側のリスクも現実に存在します。
この2つの事実を踏まえたうえで、最終的な評価を整理します。
現時点での評価
「詐欺ではないが、相応のリスクは伴う」というのが、現時点での正直な評価。
この評価は、Triaに限らず規制の整っていない"海外発の暗号資産サービス全般"に共通する前提です。
Triaカードは「未知のサービス」というより、「リスクの所在が明確になっているサービス」だといえます。
インシデント対応の速さも、評価材料の1つとして参考になります。
多くの利用者がキャッシュバックを受け取り、Visaブランドとして日常的に使えている実績も無視できません。
「未知」ではなく「実績のあるリスク」として捉えるのが、正確な理解につながります。
判断基準の考え方
「怪しい」という感覚に頼らず、金融庁登録の有無・資産管理の仕組み・インシデント対応という事実で判断してください。
判断がつかないサービスに手を出すよりも、リスクが見えているサービスを正しく理解して使うほうが、結果的に安全です。
迷った場合は、少額から試して自分の目で確かめるのが一番確実な判断方法です。
Triaカードがおすすめな人の特徴
- 暗号資産のリスクをすでに理解している人
- 余剰資金の範囲で少額から試せる人
- セキュリティ設定を自分できちんと行える人
- 税務面の記録・管理をこまめに行える人
を無料で登録してみる↑お得な紹介コード「EO37M130JU」自動付帯↑
Triaカードの危険性・安全性に関するよくある質問
Triaカードの危険性・安全性について、特に質問の多いポイントをQ&A形式でまとめました。
気になる項目のリンクから、読みたい質問へジャンプできます。
質問一覧
それでは、それぞれの質問を1つずつ詳しく見ていきましょう。
Q1. Triaカードは詐欺ですか?
現時点で詐欺を示す情報は確認できていません。
ただし日本の金融庁に登録された事業者ではないため、相応のリスクを理解したうえで利用してください。
2026年8月のインシデントもTria自体の詐欺行為ではなく、外部インフラの脆弱性が原因でした。
詳しい経緯は本記事の「2026年8月に実際に発生したセキュリティインシデント」で解説しています。
判断に迷う場合は、印象ではなく本記事で紹介した具体的な事実をもとに検討してください。
Q2. なぜ日本の金融庁に登録されていないのですか?
Triaは海外発のサービスであり、日本の暗号資産交換業者としての登録を行っていません。
海外サービス全般に共通する事情です。
登録の有無は、国内の法規制による保護を受けられるかどうかに直結するポイントです。
最新の登録状況は金融庁の公式ページで確認できます。
他の海外発の暗号資産サービスでも、同様に日本未登録のケースは珍しくありません。
Q3. 資産が全額なくなるリスクはありますか?
ノンカストディアルの仕組み上、パスワードや認証情報の管理に不備があれば資産を失うリスクはあります。
2段階認証などの対策を徹底してください。
不安な場合は、必要以上の金額をウォレットに入れっぱなしにしない工夫も有効です。
Q4. どれくらいの金額から試すべきですか?
生活に影響が出ない余剰資金の範囲で、まずは少額から試してください。
慣れないうちは、必要な分だけをその都度チャージする使い方が安全です。
金額の目安に正解はありませんが、「なくなっても生活に困らない金額」を基準にすると判断しやすくなります。
使い勝手を確かめてから、少しずつ利用額を増やしていく流れがおすすめです。
生活防衛資金や投資に回している資金には、決して手をつけないようにしてください。
Q5. セキュリティ対策で最優先すべきことは何ですか?
2段階認証・生体認証の設定と、SMS認証ではなく認証アプリを使うことが最優先です。
この2つを徹底するだけでも、リスクの大部分を減らせます。
設定は数分で終わるため、登録直後にまとめて済ませておいてください。
具体的な設定手順は登録方法をまとめた別記事で画像付きで解説しています。
後回しにせず、アカウント作成の流れの中で一緒に済ませてしまうのがコツです。
Q6. 税金の申告を忘れるとどうなりますか?
本来納めるべき税額に加えて、延滞税や加算税が課される可能性があります。
利用額が大きい場合は、記録をこまめに残し、必要に応じて税理士に相談してください。
「少額だから大丈夫」と自己判断せず、決済のたびに記録をつける習慣が一番の予防策です。
税金に関する具体的な対応や判断は個人の状況によって異なるため、税理士などの専門家に相談するのが安心です。
ちなみに僕は日々「Cryptact(クリプタクト)」という自動で仮想通貨の損益を計算してくれるサービスを利用しています。
詳しくは以下の公式サイトよりご確認ください。
Cryptact
の詳細を無料で試してみる↑¥1,500貰える紹介コード付き【9n3acDjTM0】↑
また国税庁の公式ページでも、暗号資産の税務上の取り扱いが解説されています。
Q7. 2026年8月のインシデントで自分の資産は大丈夫ですか?
今回影響を受けたのは決済用の担保口座にプールされていた資金で、自己保管ウォレットの資産ではありません。
Tria側は影響を受けたユーザーへの全額補填を表明しています。
詳細を確認したい方は、以下の記事をご確認ください。
事件発生直後から、タイムリーで情報を追いかけた内容を記載しております。
Q8. 同じようなインシデントは今後も起きますか?
可能性がないとは言い切れません。
Rain社は今回の脆弱性を修正済みですが、外部インフラに依存する構造そのものは変わっていません。
だからこそ、必要な分だけをその都度チャージする使い方や、決済履歴の記録が、日頃からの備えとして役立ちます。
最新のセキュリティ情報は、公式サイトやアプリの通知で随時確認する習慣をつけましょう。
を無料で登録してみる↑お得な紹介コード「EO37M130JU」自動付帯↑
まとめ:リスクを理解したうえで判断しよう
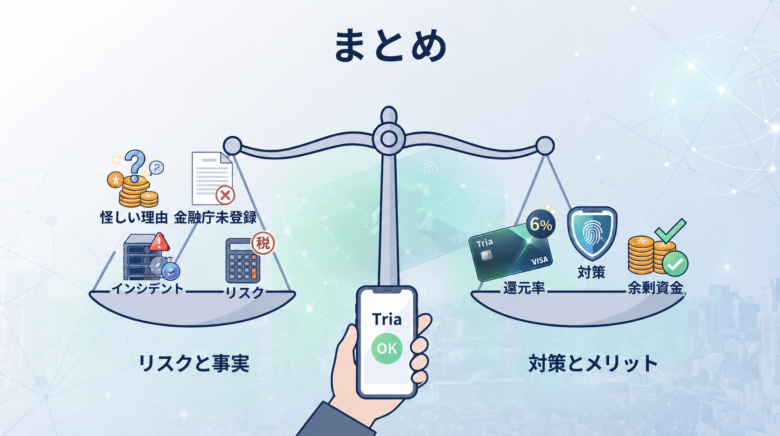
Triaカードは、還元率の高さやSNSでの宣伝の多さから「怪しい」と感じられやすいサービスといえます。
しかし、実際に確認できる情報から詐欺を示すものはなく、多くの利用者がキャッシュバックを受け取っているようです。
一方で、金融庁未登録の海外サービスである以上、自己管理によるリスクは避けられません。
セキュリティ対策を徹底したうえで、余剰資金の範囲から少しずつ試してみてください。
私自身、「怪しいかどうか」は公式情報・仕組みの透明性・インシデント対応という軸で判断しています。
を無料で登録してみる↑お得な紹介コード「EO37M130JU」自動付帯↑